被用者を対象とした公的年金で、基礎年金の上乗せとして位置づけられている。老齢厚生年金の完全支給開始年齢は男女ともに65歳。
厚生年金保険の適用を受ける会社に勤務する全ての人。
60歳から65歳までの間に支給されていたもの。 平成25年度から男性の、平成30年度から女性の、特別支給の老齢厚生年金(報酬比例部分)給付開始年齢が段階的に引き上げられる(3年毎に1歳ずつ)。昭和36年4月2日以降に生まれた男性と昭和41年4月2日以降に生まれた女性は特別支給の老齢厚生年金が給付されなくなる見込み。
こんにちは 北国マリオ【JH8WYQ】です。 いつも、当ブログをご覧いただきありがとうございます。 また、何度もお越しいただきありがとうございます。 更に、たくさんのスターをマークしていただきありがとうございます。 老後のお金や生活費が足りるのか不安ですよね。老後生活の収入の柱になるのが「老齢年金」ですが、年金制度にまつわることは、難しい用語が多くて、ますます不安になってしまう人もいるのではないでしょうか。そんな年金初心者の方の疑問に専門家が回答します。 今回は、加給年金について説明します。 Q:加給年金とは、どんな年金なのでしょうか? 「加給年金とはなんですか? 誰がもらえるのでしょうか?」…
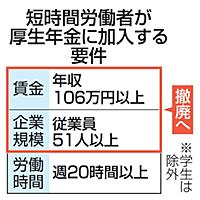
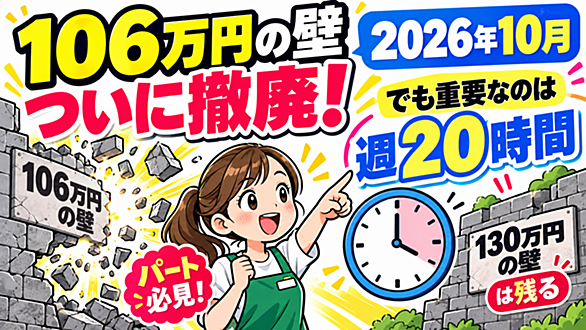
以前このブログでも紹介した「年収106万円の壁」の撤廃。 そのときはまだ「2026年10月から撤廃される予定」という段階でした。 以前の記事はこちらです。 setuyaku-souzai.com そして、ついにその時が来ました! 2026年10月1日から、いわゆる「年収106万円の壁」のもとになっていた社会保険の賃金要件が撤廃されます。 ただし、ここで勘違いしないようにしたいのが、 「106万円の壁がなくなる=106万円を超えても社会保険に入らなくていい」 という意味ではないことです。 むしろこれからは、「年収106万円」という金額よりも「週20時間」という働く時間の方が重要になってきます。 …
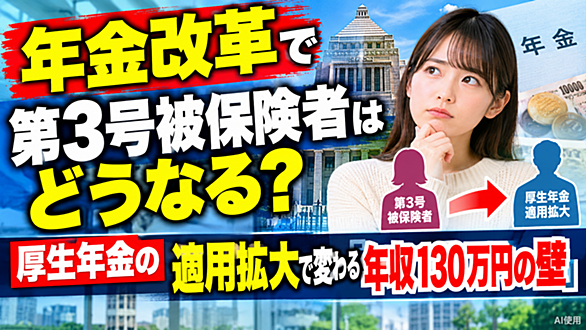
厚生労働省は、会社員や公務員に扶養される配偶者らを対象とした国民年金の「第3号被保険者制度」について、対象者の縮小に向けた検討を始めました。 第3号被保険者は、本人が国民年金保険料を納めなくても、保険料納付済み期間として基礎年金を受け取れる制度です。 政府は一律廃止を決めたわけではありませんが、短時間労働者への厚生年金の適用拡大を進めることで、制度の対象者を減らしていく方向です。 第3号被保険者とは 厚生年金の適用拡大へ 「年収の壁」と就業調整 廃止ではなく実態調査 2030年改正が焦点 情報源
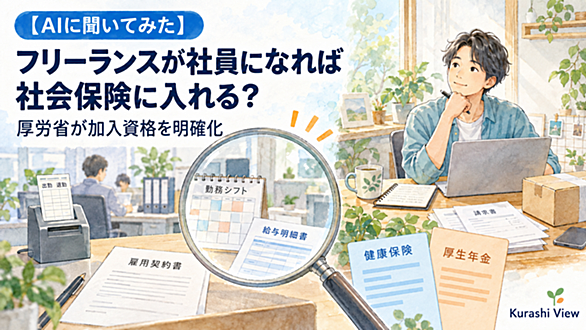
ニュースで「国保逃れ」という言葉を見かけました。 個人事業主やフリーランスが、短い時間だけ会社の社員や役員になり、健康保険や厚生年金に加入する仕組みが問題になっているという話です。 でも、私はここで少し引っかかりました。 個人事業をしながら別の会社でも実際に働いているなら、その会社の社会保険に入ることはあるはずです。何が問題なのでしょうか。 2026年9月14日、厚生労働省は、勤務時間が極端に短い正規型労働者として雇われる個人事業主などについて、加入資格の判断方法を通知で明確にしました。 通知を読むと、問題となっていたのは「個人事業主が会社でも働くこと」そのものではなく、社員という形をとりなが…
今のパートは、大変そうなわりに大抵最低賃金なイメージだったので今まで避けて通ってきた職種。 でも生活スタイルにマッチするのがここだったので、初めて働いてみたが思いの外自分に合っていた。 ひーが大きくなったら将来的にはフルタイムで働きたい。 その場合ここで正社員目指せるのならなりたい。 正社員になると勿論パートよりも大変だろうから音を上げるだろうか… でも正社員の魅力はボーナスと退職金。凄く欲しい。 問題は今の職場、正社員は色んなところに飛ばされるので単身赴任になる可能性が高い。 例えばひーが中高生位から母親が単身赴任ってどうなんだろう。 子供が女の子だったら母親は身近に居たほうが良いよなと思う…
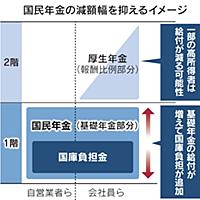
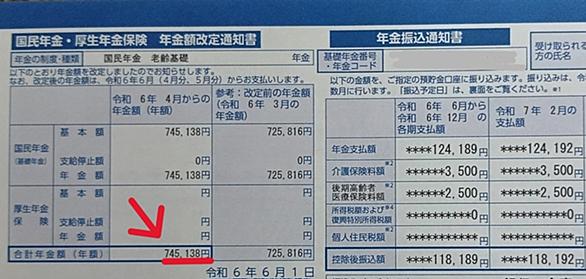
2026年8月30日、ストーマ閉鎖307目です。 今日の最高気温は34.0度でした。雲が少しありましたがこの気温です。暑いです。秋はあるのでしょうかね。 今日のニュースは、ネパールの土石流の行方不明者3000人のこと、富山、石川県に続き、福井県の豪雨のことでいっぱいです。そもそもの温暖化、異常気象の原因と対策を早急にすべきだと思いますね。戦争をしている場合ではないと思いますが・・ さて、本題。 2024年に92歳9か月で亡くなった母は、幸いにも国民年金(基礎年金)だけですが掛けてくれていたので、約74万円の終身年金があったので、介護する私としては、それだけでも本当に助かりました。 母の年金通知…
「人生ここから」を考える 大人のためのヒントが見つかる場所、というキャッチコピーのウェブサイト、「朝日新聞Reライフ.net」に寄稿しました。よろしければご高覧くださいませ。 今回のテーマは「厚生年金と国民年金の基礎知識」で、過去記事の改訂版です。 www.asahi.com
🌅 第二の人生の全記事はこちら イメージ 国民年金・厚生年金は額面どおりだった ところが「〇〇会社社内年金」は違っていた 通知書に書かれていた「7.5%×102.1%」 社内年金が月5万円なら、いくら引かれる? 国民年金・厚生年金が月10万円なら? 社内年金だから税金が高い、ということではなかった 「7.6575%」が最終的な税率ではない 〇〇会社社内年金も「公的年金等」に含まれることがある 退職金を年金で受け取ったことも関係しているのか? 65歳になって、実際に受け取ってみて分かった 参考にした資料 今年7月から、65歳になったことで年金を受け取り始めました。 年金請求の手続きをして、しばら…
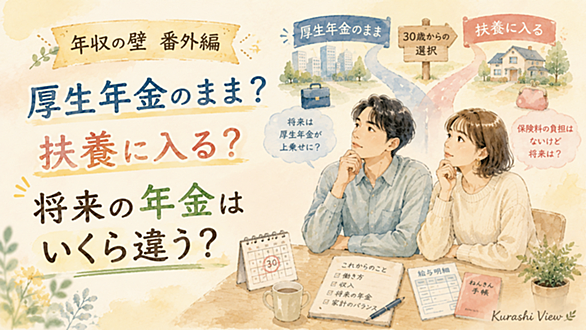
社会保険の扶養を外れて働くと、給与から厚生年金保険料が引かれます。 今の手取りが減ることは分かっても、代わりに将来の年金がどのくらい増えるのかは、給与明細を見ただけでは分かりません。 「配偶者の扶養に入る場合と、自分で厚生年金に加入して働く場合では、将来の年金はいくら違うのだろう?」 そこで、年収180万円程度、賞与なし、比較用の平均標準報酬額15万円という条件を置き、厚生年金へ1年・5年・10年・30年加入した場合の上乗せ額を計算しました。 比較の中心は、両方の働き方に共通する老齢基礎年金ではなく、厚生年金へ加入することで増える老齢厚生年金です。 この記事でいう「扶養」 税金上の扶養ではなく…
「130万円を超えないように働くより、扶養を外れて収入を増やしたほうがよいのでは?」 年収の壁を調べていて、次に気になったのが、社会保険料を差し引いたあとに実際いくら残るのかでした。 勤務先の健康保険・厚生年金に加入すると、保険料の本人負担が始まります。そのため、額面年収を少し増やしただけでは、扶養内のときより手元に残る金額が増えないことがあります。 そこで、年収129万円の扶養内モデルと、年収150万円・180万円・200万円で勤務先の社会保険へ加入するモデルを比較しました。 この記事の「残る金額」は、税金を引く前の概算です 比較するのは、給与収入から健康保険・厚生年金・子ども・子育て支援金…