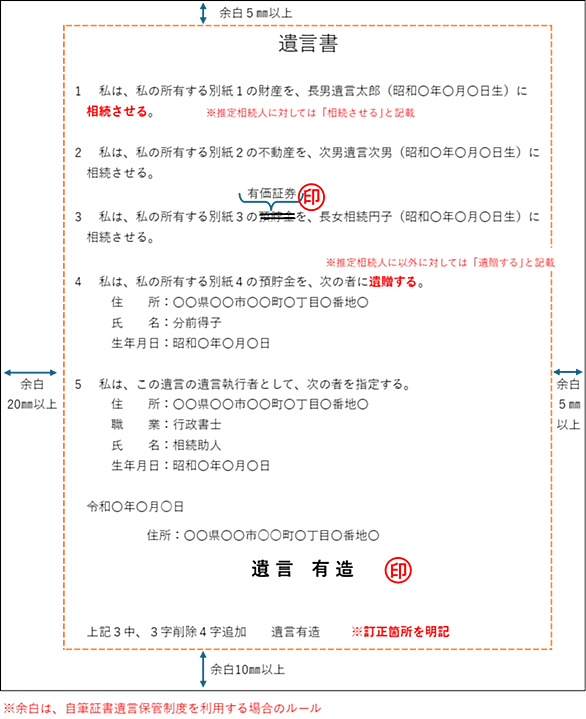
相続が発生したとき、「遺言書があるから、あとは書かれている通りに財産を分ければ大丈夫」と考えてしまう方は少なくありません。 たしかに、遺言書が残されていれば、誰にどの財産を渡すのかを確認するうえで大きな手掛かりになります。しかし、遺言による財産の分け方と、相続税の計算方法は別の問題です。 相続税を計算するときには、まず預貯金や不動産などのプラスの財産を確認します。そこから借入金などの債務や一定の葬式費用を差し引き、生命保険金や死亡退職金など、相続税の計算上考慮しなければならない財産も確認します。 そのうえで、課税価格から「3,000万円+600万円×法定相続人の数」で計算される基礎控除額を差し…

 togetter.com

 www.yomiuri.co.jp

 www3.nhk.or.jp
 www.asahi.com
 togetter.com
 www.asahi.com
 togetter.com

 wagamama-otaku.hatenablog.com
 gigazine.net